Руководство по практике цифровой посадки ERP для обувных предприятий: выбор, ввод в эксплуатацию и управление внедрением
Обувная промышленность имеет длинную цепочку бизнеса, большие различия в форме: есть только один торговец, имеющий собственный цех в то же время большое количество внеофисных промышленных и торговых заводов, есть бренды, которые делают настоящие кожаные туфли, но также есть заводы, которые делают инъекции и пластиковые пробеги. Широко распространены такие проблемы, как быстрая итерация стилей, сложная матрица размера, независимое управление типами колодок и пресс - форм, трудности стандартизации потерь кожаных материалов, трудности с выверкой исходящих материалов. Многие обувные фабрики хотят заменить Excel ERP, но легко наступить на яму: привлекается функциональной рекламой, переоценивает прибыль, недооценивает затраты на реализацию, период строительства выходит из - под контроля, и, наконец, система купила, но продолжает использовать таблицу. Эта статья основана на реальной ситуации посадки в обувной промышленности, объективно иллюстрирует выбор, рентабельность, затраты на реализацию, методы оценки цикла реализации, не преувеличивает эффект, не обещает автоматического снижения эффективности после выхода в онлайн.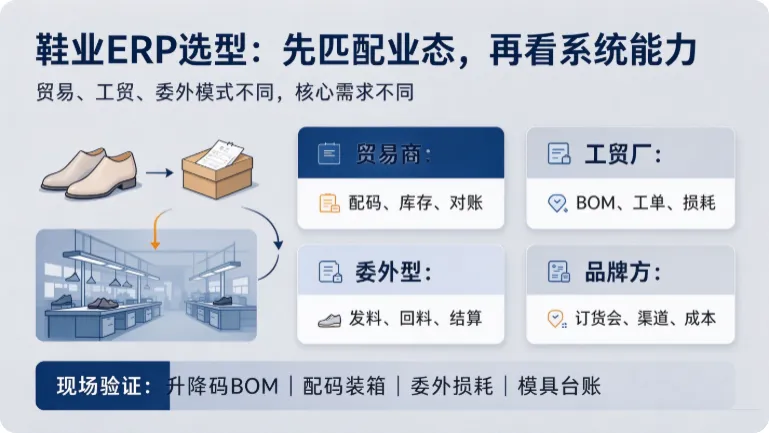
I. Точный отбор: приоритет соответствия собственному отраслевому состоянию, объективный взгляд на возможности системы
Обувная промышленность ERP и General ERP, одежда ERP имеет четкую разницу, основная разница - четырехмерный SKU (модель + цвет + код + тип колодки), материал для подъема и падения кода, стеллаж для обуви и колодки, упаковка с кодом, измерение кожаных материалов, внешняя обработка и расчет. Но не просто обувь ERP обязательно подходит для себя, ядро выбора - сначала разобраться в собственном бизнесе, а не отдавать приоритет сравнению с ценой.
Чисто торговый торговец, не имеет производственного цеха, в основном заказывает на завод вниз по течению, ежедневные болевые точки сосредоточены в кодовой записи, упаковке, наклейке ящика для печати, управлении запасами, дебиторской задолженности, выверке клиентов. Такие сценарии не требуют цеха MES, процесса отчетности, тонкого учета себестоимости производства, легкого SaaS для хранения и продажи обувной системы достаточно, функция проста, верхний порог руки низкий.
Промышленно - торговый единый завод, собственный вердикт, иглоукалывание, прикрепление, формовочный цех, в то же время есть часть процесса экстернализации. Необходимо сосредоточиться на подтверждении управления выбором, кода подъема и падения BOM, операций спроса на материалы, рабочей накладной, отчета о процессе, статистики потерь материалов, функции агрегирования стоимости заказа. На кожевенной обувной фабрике предъявляются более высокие требования к распределению материалов по квадратным футам / расчистке и износу; Завод по производству литья обуви фокусируется на сырье для подошвы обуви, пресс - столе.
В основном за пределами комитета модель, сама только для разработки, документарных документов, отправки, игольчатой машины, формования всех наружных волос.Внешний модуль – это приоритет.Необходимо подтвердить, может ли система полностью регистрировать отправку, обратную подачу, регистрацию потерь, выверку платы за обработку, удержание сверхпотребления. Многие недорогие системы имеют внешние функции просто из хранилища, без контроля потерь, не могут решить старые проблемы, которые внешние материалы не могут соответствовать.
Сделайте бренд канала заказа, сосредоточьтесь на серийном коде под заказом, статистике запасов канала; Продавец обуви электронной коммерции должен подтвердить, может ли ERP стабилизировать стыковку электронной коммерции OMS, синхронизацию заказов, обработку возврата; Внешнеторговые предприятия нуждаются в многовалютной, упаковочной информации, экспортной документации, в то же время обратите внимание, что многие отечественные обувные ERP внешнеторговые функции сравнительной основы, сложные себестоимости сиф, поддержка аккредитива ограничена.
При выборе следует различать: оригинальная версия обуви, одежда ERP вторичной модификации, общий ERP плюс отраслевой плагин. Одежда ERP модифицированная версия, большинство колодок, подъемный код BOM, логика кодирования врожденно неадекватна, последующая смена большой рабочей нагрузки, стабильность в целом, осторожный выбор. Но не нужно суеверие в « оригинальной обувной промышленности ERP», некоторые производители оригинальной версии также имеют проблемы с жесткой отчетностью, слабой пользовательской способностью.
Демонстрационные тесты измеряют только свои реальные бизнес - сценарии, уделяя первоочередное внимание этим элементам: один и тот же стиль многоколодочного обслуживания BOM, расчет подъема и падения материалов, автоматическая упаковка заказа на калибровку, хранение и измерение кожаной кожи, статистика возврата и потери, заимствование пресс - формы. Условия могут пойти на один и тот же тип завода, чтобы увидеть на месте, фокусируясь на том, действительно ли другая сторона используется ежедневно, а не только для заказов.
Режим развертывания подразделяется на SaaS Cloud Edition, локальное развертывание, гибридное облако: SaaS имеет низкий начальный ввод, не требует собственного обслуживания сервера, но когда сеть плоха, будет Каттон, глубина настройки ограничена; Локальные данные развертывания имеют собственный сервер, пространство для настройки больше, но требуется специальный человек для обслуживания сервера, сети, последующее обновление, как правило, отдельной платы; Смешанные облака используются меньше, и, как правило, рассматриваются только более крупными брендами.
Оценка выбора может быть получена из общей стоимости владения TCO, функционального соответствия, опыта реализации поставщика услуг, послепродажного ответа, оценки нескольких измерений масштабируемости, а не только стремления к наиболее полной функции, достаточной для адаптации к своему собственному процессу приоритета.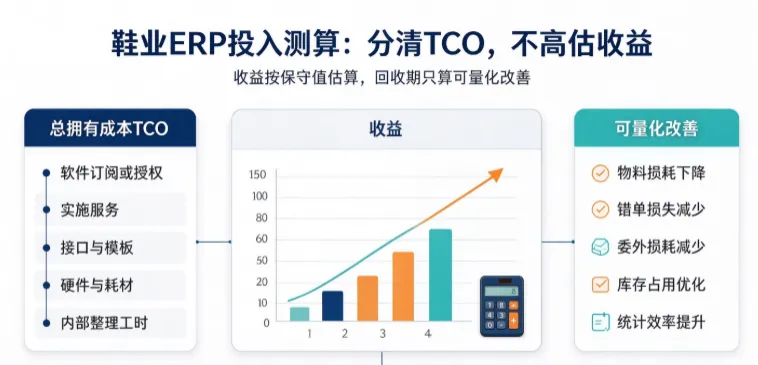
II. Оценка затратоэффективности: объективный учет вводимых ресурсов, рациональный взгляд на прибыль, избежание ложных высоких ожиданий
Многие проекты потерпели неудачу из - за того, что прибыль была слишком высокой на ранней стадии, игнорируя сложность посадки. Улучшения, связанные с ERP, при условии, что спецификация процесса, персонал готов выполнять в соответствии с системой; Если бизнес - привычки остаются неизменными, доступ к системе автоматически не экономит деньги.
Общая стоимость владения TCO, включая одноразовые вводимые ресурсы и ежегодные непрерывные вводимые ресурсы, здесь, чтобы отличить плату за программное обеспечение от платы за услуги по внедрению, оба независимы. Единовременные вводимые ресурсы: лицензионная плата за программное обеспечение или подписка на первый год SaaS, плата за услуги по внедрению, настройка интерфейсов и шаблонов, аппаратное обеспечение (PDA, штрих - кодовые принтеры и т.д.), начальная точка диска, внутренние затраты на рабочую силу для обработки материалов / BOM, временные затраты на ошибки в старых и новых переходных периодах. Годовые непрерывные затраты: годовой сбор за SaaS или гарантийные услуги, расходные материалы (бумага для маркировки, углеродная лента), амортизация оборудования, затраты на рабочую силу для внутренней системы обслуживания персонала.
Доходы делятся наКоличественная & quot; твердая & quot; прибыльИ мягкая управленческая стоимость, делая инвестиционные расчеты, только с твердой доходностью для расчета периода окупаемости, мягкая прибыль только в качестве дополнительной ссылки, не переводится в наличные деньги, чтобы предотвратить ожидаемое искажение. Количественная жесткая прибыль (может быть получена только в том случае, если управление приземлится на месте, и не обязательно будет достигнуто):
-
Экономия на материальных потерях: в основном кожа, ткань, вспомогательные материалы. Предпосылкой является то, что BOM является точным, получение контролируется в соответствии со стандартами, избыточное потребление своевременно регистрируется. Если BOM сам не разрешает, а фурнитура цеха не идет по системе, эта часть прибыли не существует.
-
Уменьшение потерь по ошибке: неправильное присвоение кода, ошибка упаковки, вычеты, вызванные неправильной отправкой размера, переработка, дополнительные транспортные расходы.
-
Внешний контроль материалов: уменьшение потери исходящего материала, избыточное потребление не может проверить потери, вызванные.
-
Оптимизация инвентарного фонда: после того, как данные инвентарного запаса точны, уменьшайте слепые резервы и снижайте проценты на средства, занятые вялыми запасами. Примечание: Это высвобождение средств, а не зарабатывание наличных напрямую.
-
Статистическая оптимизация рабочей силы: Сокращение времени, затрачиваемого на документарную, складскую и финансовую ручную выверку Excel, статистическую отчетность. В то же время, чтобы объективно объяснить: большинство заводов не будут непосредственно сокращать персонал, больше сократить сверхурочную работу, перевести рабочую силу на документарные, качество и другие работы.
-
Учет маори по заказу: Возможность агрегировать пресс - формы, сборы за разработку, внекомиссионные сборы, идентифицировать непрерывные заказы с низкой маори, чтобы помочь бизнес - принятию решений по заказу.
Мягкая прибыль, которая не может быть напрямую преобразована в деньги: ход заказа можно проследить, форма колодки активов на Тайване четкая, клиент может ретроспектировать партию материалов при подаче иска, дебиторская задолженность к оплате более четкая, эксплуатационные данные могут быть запрошены. Речь идет об улучшениях в управлении, которые затрудняют определение конкретных сумм.
Стационарная формула периода окупаемости инвестиций: период окупаемости = первоначальный единовременный совокупный объем вводимых ресурсов, чистая годовая прибыль, чистая годовая прибыль = стабильный твердый доход в год - постоянные расходы в год
Отраслевая ссылка только для справки: период окупаемости составляет 2 года, относится к проектам с лучшими условиями; 2 - 3 года, требуется строгий контроль посадки; Более 3 лет, рекомендуется сократить спрос, поэтапно в линию, не рекомендуется единовременно вводить полный набор. При расчете прибыли рекомендуется сделать 7% консервативной оценки, зарезервировать риск: сотрудники сопротивляются, не выполняются на месте, спрос часто меняется, реализация отложена, приведет к фактической прибыли ниже теоретического значения.
В то же время следует признать риски: ERP сам по себе не приносит прибыли. Если сам завод хаотичный процесс, отсутствие документов круглый год, персонал не хочет менять привычки, независимо от того, насколько дорогая система, трудно получить ожидаемую прибыль.
III. Внедрение учета затрат: разграничение границ сборов, выявление скрытых сборов
Затраты на реализацию - это услуги, которые поставщики услуг помогают предприятиям расчесывать процессы, системы конфигурации, инициализировать файлы, обучение, эскорт в Интернете,Без учета лицензионных платежей за программное обеспечение. Объем работы по внедрению обувной промышленности намного выше, чем простой ввод и продажа, самая большая переменная - это рабочая нагрузка по сортировке данных BOM, колодки и размера.
Существуют два основных способа оплаты:
-
Оплата по человеко - дням: наиболее распространенными являются промышленные и торговые проекты. Внедрение внешних затрат = консультант день цена за единицу × оценка человеко - дней + настройка шаблона, расходы на разработку интерфейса + путевые расходы на проживание и питание полная стоимость реализации = внешние расходы + затраты на ввод персонала в рабочее время для понимания процесса производства обуви консультант по реализации, рыночная конъюнктура около 1500 - 2500 юаней / человеко - дней; Обычные общие консультанты имеют более низкую цену, но большинство из них не знакомы с решениями, шприцами, внекомиссионными, кожаными счетами, склонны к программам из реальности. Диапазон дней референтного человека (только стандартная реализация, без большого количества индивидуальных разработок): чистая торговля 5 - 12 дней; Небольшие заводы, в основном за пределами Венесуэлы, 15 - 30 человеко - дней; Полный набор образцов, BOM、MRP、 Рабочие листы, внекомиссионные, калькуляция затрат 30 - 60 человеко - дней; Многозаводские, внешнеторговые, многоплатформенные стыковочные проекты более 60 дней. Кожный стиль, многоколодочный тип значительно увеличит рабочую нагрузку.
-
Упакуйте однозначную цену: в основном для продуктов SaaS. Цена упаковки, как правило, согласуется с фиксированным диапазоном, включая базовую конфигурацию, импорт ограниченного количества файлов, базовое обучение. За пределами согласованного диапазона, например, дополнительный массовый импорт BOM, новые пользовательские отчеты, разработка специальных процессов, отдельная плата. Многие недорогие пакетные реализации делают только базовые входы и продажи, не включают BOM и калькуляцию затрат, являются более поздними точками повышения цен.
Расходы на внедрение включают: консультационные услуги, инициализацию файлов и BOM, настройку шаблонов вывесок / ящиков, сторонние интерфейсы, обучение работе, сопровождение на месте, поездки; А также внутренняя версия дома предприятия, склад, документация, финансовая отделка данных, проверка запасов скрытых затрат на рабочую силу.
Элементы контрольной платы: перед запуском проекта выдается инструкция по масштабу реализации SOW, черно - белое письмо четко указывает, какие модули включены, сколько импортов BOM, количество тренировок, продолжительность эскорта в сети, что является дополнительной платой; Поэтапный платеж, в соответствии с подтверждением чертежа, испытанием конфигурации, оплата узла приемки на линии; Новые потребности идут по письменному распоряжению об изменении, отдельному предложению, чтобы избежать бесконечного распространения спроса.
IV. Оценка цикла осуществления: прогресс внутренней информации является самым большим узким местом, разумный график
Задержка ERP в обувной промышленности в основном связана не с медленным внедрением системы поставщиками услуг, а с задержкой доставки внутренних данных предприятия, у руководителей бизнеса нет времени для подтверждения процесса, инвентаризация запасов затягивается. Общий цикл = период строительства + время буфера на каждом этапе, за исключением длительного периода сопровождения после выхода на линию.
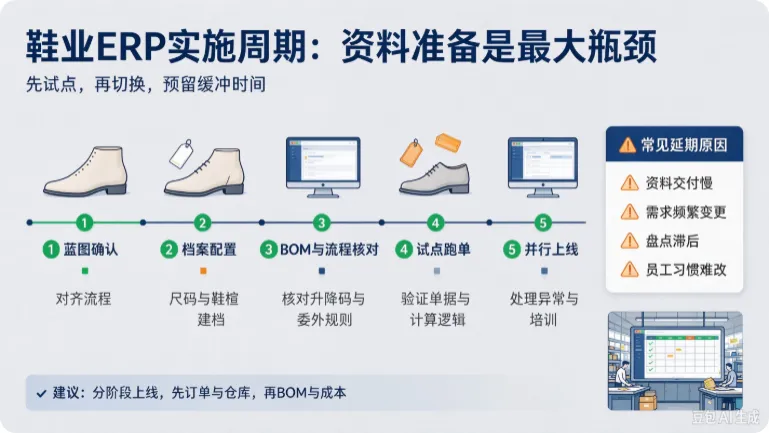
Этапы внедрения стандартов:
-
Исследование чертежа и подтверждение программы: и руководители отделов выравнивают существующий процесс, определяют системный процесс, это звено, если ответственное лицо не имеет времени, многократно изменяет программу, цикл будет бесконечно растягиваться.
-
Базовые файлы, конфигурация шаблонов меток документов: материалы, клиенты, поставщики, шкалы, шаблоны меток построены.
-
BOM、 Образец, тип колодки, форма, правила ввода и проверки кода: обувная промышленность является самым трудоемким звеном, каждый многоколодочный, многоцветный код BOM требует проверки бизнес - персонала, рабочая нагрузка проверки кожаных денег больше.
-
Моделирование процесса, обучение работе, небольшой диапазон пилотных пробегов: выберите 1 - 2 пилотных заказа, проверьте поток документов, нет проблем с вычислительной логикой.
-
Полное переключение на линию, старое и новое параллелизм, обработка аномалий: параллельный этап обычно требует онлайн - или полевой поддержки консультантов, своевременной обработки ошибок и аномалий в документах.
Эталонный цикл (предпосылки: Своевременная доставка информации внутри предприятия, своевременное сотрудничество с подтверждением): чисто торговые проекты: 20 - 40 дней; Заказы + склады + малые предприятия с внешними расчетами: 40 - 70 дней; Промышленно - торговый комплект (образец PLM + BOM + MRP + рабочий лист + внеофисная + стоимость): 70 - 120 дней; Многозаводские, внешнеторговые, заказные конференции, многоплатформенные проекты стыковки брендов: более 120 дней.
Общие причины задержек: нехватка внутренних сотрудников, несвоевременная обработка данных BOM и инвентаризации, частые изменения бизнес - потребностей на полпути, инвентаризация склада не может быть завершена вовремя, сотрудники первой линии сопротивляются использованию. Рациональный подход: установление фиксированного узла доставки данных, четкое внутреннее сопряжение ответственного лица; Приоритетный эксперимент с небольшим синглом, проверка без проблем, а затем полное развертывание; зарезервировать буферное время, не закрывайте график слишком полно.
V. Рекомендации по посадке: поэтапная реализация, шаг за шагом, прагматичный взгляд на цифровизацию
Не рекомендуется шаг за шагом на всех модулях, одноразовый диапазон на линии слишком велик, вероятность неудачи высока. Рекомендуется поэтапная посадка: первый этап: заказ, склад, вход и продажа хранения, сначала решить основную болевую точку реестра распределения, запасов, выверки, этот этап наиболее эффективен, чтобы облегчить адаптацию всех отделов к системе; Второй этап: BOM, требования к материалам, внешняя обработка, контроль доступа к материалам, внешняя выверка; Этап 3: Отчетность цеховых процессов, штриховка, уточнение калькуляции себестоимости.
Перед тем, как выйти на линию, сначала сохраните базовые данные: почти 12 месяцев потери материалов, вычеты по ошибке, вялые запасы, ручная статистика рабочего времени в качестве основы для последующего сравнения. После выхода на линию, сравнительный эталон, чтобы увидеть реальные изменения, а не сенсорное суждение о том, имеет ли система ценность.
ERP - это, по сути, набор инструментов управления, которые стандартизируют существующие процессы в бизнесе и онлайн, которые не могут заменить управление бизнесом или автоматически устранить недостатки управления. Выбор, калькуляция затрат, планирование периода строительства, в конечном итоге, чтобы соответствовать реальным управленческим возможностям предприятия. Только синхронизация процессов, персонала и системы, ERP может играть роль уменьшения дублирования работы, уточнения данных и снижения контролируемых рисков.